1.平成20年会計基準では、指定純資産(指定正味財産)を財源とする費用を計上する際
は、指定純資産(指定正味財産)増減の部に計上した収益を一般純資産(一般正味財産)
増減の部の収益に振り替えたうえで、一般純資産(一般正味財産)増減の部の費用として
計上していました。
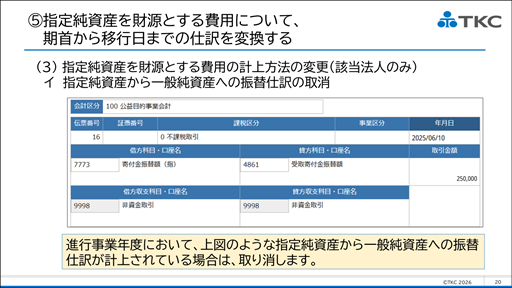
2.令和6年会計基準では、収益を指定純資産から一般純資産に振り替える必要はなく、指
定純資産を財源とする専用の費用科目で計上します。そのため、平成20年会計基準と同
様の方法で指定純資産から一般純資産への振り替えを行っている場合は、まずこの仕訳を
取り消す必要があります。仕訳例は次のとおりです。
(4177)受取補助金振替額 XXX / (5313)民間補助金振替額 XXX
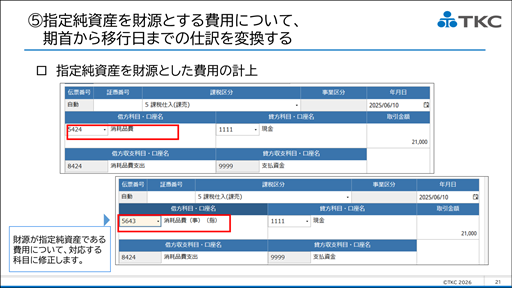
3.一般純資産を財源とする科目で費用を計上済みの場合は、次の仕訳のように、一般純資
産を財源とする科目に振り替える必要があります。
(5925)消耗品費(事業)(指定)XXX / (4347)消耗品費(事業)(一般) XXX
※ 例示している勘定科目コードは、ご利用の状況により異なる場合があります。
【ご参考(TKC全国会公益法人経営研究会「やさしくわかる! 新公益法人会計のこれから」資料抜粋 )】