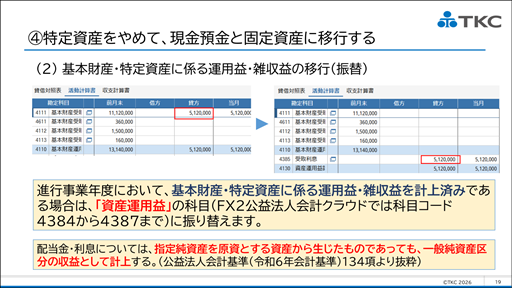
1.貸借対照表の区分「基本財産」「特定資産」の廃止に伴い、次のような、活動計算書の
「基本財産運用益」「特定資産運用益」科目も廃止となりました。
(4111)基本財産受取利息
(4112)基本財産受取配当金
(4113)基本財産受取賃借料
(4117)特定資産受取利息
(4118)特定資産受取配当金
(4119)特定資産受取賃借料
2.令和6年会計基準を適用する事業年度において、上記科目の仕訳を計上済みの場合は、
次の仕訳事例のとおり振り替えてください。
(4111)基本財産受取利息 XXX / (4482)受取利息 XXX
※ 例示している勘定科目コードは、ご利用の状況により異なる場合があります。
【ご参考(TKC全国会公益法人経営研究会「やさしくわかる! 新公益法人会計のこれから」資料抜粋 )】