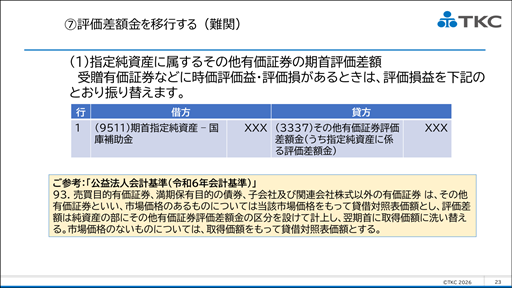
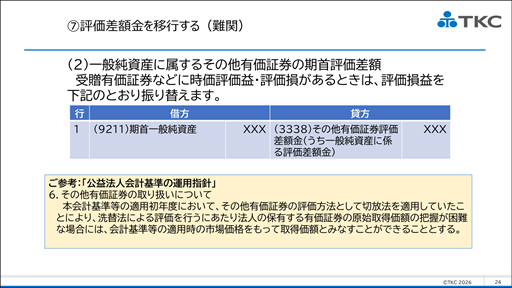
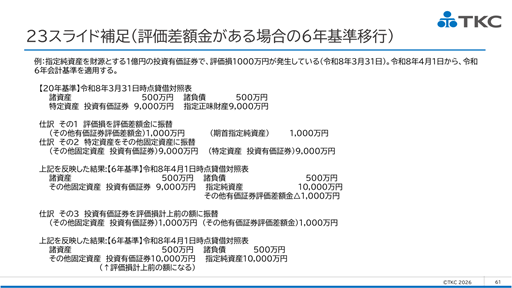
平成20年会計基準では、その他有価証券の時価評価差額の評価差額を正味財産増減計算
書に計上していました。
令和6年会計基準の適用開始にあたっては、活動計算書(正味財産増減計算書)にこれま
で計上されていた評価損益を、貸借対照表の純資産の部に計上する必要があります。仕訳例
は次のとおりです。
1.指定純資産に属するその他有価証券の期首評価差額
(6261)期首指定純資産 XXX
/ (3337)その他有価証券評価差額金(うち指定純資産に係る評価差額金) XXX
2.一般純資産に属するその他有価証券の期首評価差額
(4951)期首一般純資産 XXX
/ (3338)その他有価証券評価差額金(うち一般純資産に係る評価差額金) XXX
※ 例示している勘定科目コードは、ご利用の状況により異なる場合があります。
【ご参考(TKC全国会公益法人経営研究会「やさしくわかる! 新公益法人会計のこれから」資料抜粋 )】