1.原因
以下のいずれかに該当するためです。
なお、(1)が原因でのお問い合わせがほとんどです。
(1) 本人の「ひとり親等控除(住民税)」が「対象(ひとり親)」、かつ、
「退職手当を有する扶養親族」が「該当」の扶養親族が登録されていない
(2) 本人の「ひとり親等控除」が「対象(ひとり親)」、かつ、
扶養区分が「源泉控除対象/16歳未満の扶養親族」の扶養親族が登録されていない
2.対処方法
上記1.(1)の原因に該当する場合、以下のいずれかの対処となります。
(1) 「ひとり親等控除(住民税)」の適用を受ける場合
(退職所得を有する扶養親族がいる場合)
①年調社員情報の「扶養・基配特所・保険料控除」の[詳細確認・修正]をクリック
します。
②「③ 扶養親族・特定親族」の[確認]-[修正]をクリックします。
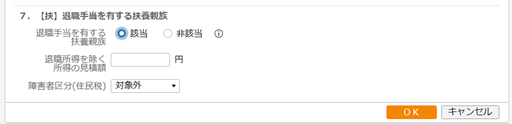
③「7.【扶】退職手当を有する扶養親族」の「退職手当を有する扶養親族」を「該当」
とし、「退職所得を除く所得の見積額」と「障害者区分(住民税)」を設定し、[OK]
をクリックします。
(2) 「ひとり親等控除(住民税)」の適用を受けない場合
(退職所得を有する扶養親族がいない場合)
①年調社員情報の「扶養・基配特所・保険料控除」の[詳細確認・修正]をクリック
します。
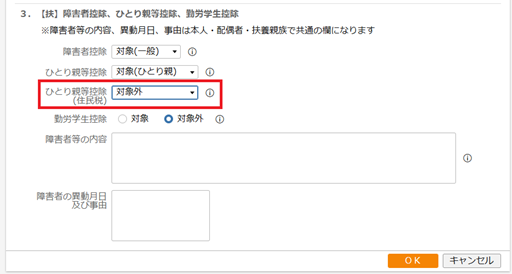
②「① 本人」の[修正]をクリックします。
③「ひとり親等控除(住民税)」を「対象外」と設定し、[OK]をクリックします。
(補足)
「ひとり親等控除(住民税)」は、退職所得を除いた所得の見積額が62万円以下の扶養
親族がいる、かつ、寡婦またはひとり親に該当する場合に「対象外」以外に変更します。
「ひとり親等」と「ひとり親等(住民税)」の違いについては、
こちらをご確認ください。