1.制度の概要
(1) 居住者が年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例が
新設され、新たに新生命保険料に係る所得控除額が次のとおりとされました。
この特例は、令和8年分と令和9年分に適用されます。
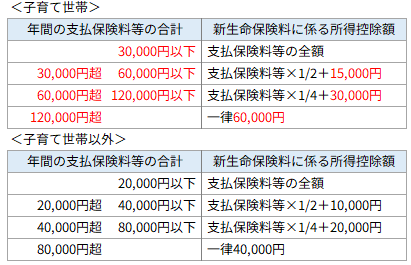
(注)一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の
合計適用限度額は、改正前と同様の12万円です。
(2) 当特例は、共働き夫婦の場合、夫婦それぞれが適用できます。
2.システムの変更点
(1) 年齢23歳未満の扶養親族がいる場合、それぞれ次のとおり、保険料控除を
入力する画面に「23歳未満の扶養親族」欄を追加しました。
当欄は、登録済みの家族の年齢と扶養区分から自動判定します。
①TKCまいポータルをご利用の場合
「③保険料控除」
②TKCまいポータルを利用していない場合
「年末調整メニュー」の「受理・入力(年調社員情報)」の「⑤保険料控除」
3.実務における注意点
(1) 年齢23歳未満の扶養親族を有する場合、勤め先に扶養親族として申告していない
(配偶者が配偶者の勤め先に扶養親族として申告している)場合でも、特例の適用
を受けられます。
特例の適用を受けるため、当該扶養親族をシステムに登録する場合は、「扶養区分」
欄で「他の所得者の扶養」を選択してください。