1.改正内容
(1) 通勤に自動車その他の交通用具を使用しており、駐車のための施設の利用のために支出
する費用(駐車場料金相当額)について、片道通勤距離が2km未満である人を除き、所得
税を課さないこととされました。
(2) 該当する人の非課税限度額は、車・自転車等で通勤する場合の片道距離に応じた通勤手
当の非課税限度額と駐車場料金相当額(駐車場料金相当額は1か月当たり5,000円を上限)
の合計額とすることとされました。(合計して1か月あたり150,000円を上限)
2.対処方法
(1) 非課税分の駐車場代、(必要に応じ)課税分の駐車場代の支給項目を追加、修正してく
ださい。
①既に車・自転車等で通勤する社員に駐車場料金相当額を支給しており、駐車場料金相当
額が非課税となる費用に該当する場合
1)駐車場料金相当額としての支給額が5,000円超の社員がいない場合
現在の支給項目の所得税区分を「非課税」に変更してください。
2)駐車場料金相当額としての支給額が5,000円超の社員がいる場合
a.現在の支給項目の所得税区分を「非課税」に変更してください。
b.課税分が発生する社員がいる場合は、新たに次のような支給項目を登録します。
項目名 :課税駐車場代(例として)
所得税区分:課税
②改正を受け、新たに駐車場料金相当額を支給する場合
1)新たに次のような支給項目を登録します。
a.非課税の支給項目
項目名 :(非)駐車場代(例として)
所得税区分:非課税
b.課税の支給項目(※)
項目名 :課税駐車場代(例として)
所得税区分:課税
(※)駐車場代としての支給額が5,000円を超える社員のうち課税分が発生するも
のがいる場合に登録します。
(支給項目の設定場所)
会社情報タブ「9 給与体系情報」-給与体系を選択-[修正]ボタン-
「勤怠支給控除項目の設定」ボタン-該当の支給項目をクリックして設定します。

(2) 各支給項目の入力方法
次の例で説明します。
例)片道通勤距離が50kmで、車・自転車等の通勤手当(支給額28,000円)と、
駐車場代(支給額8,000円)を支給する場合
【参考】
国税庁の「通勤手当の非課税限度額の改正に関するQ&A」(Q3-1の
「ケースB」参照)
①通勤距離に応じた非課税限度額は32,300円(片道45km以上55km未満)
②通勤手当と駐車場代の合計は28,000円+8,000円=36,000円。
通勤手当と駐車場代それぞれの非課税限度額の合計(32,300円+5,000円=37,300円)
は、通勤手当の合計36,000円より大きいため、全額が非課税になります。
したがって、各支給項目は以下のとおりになります。
1)非課税通勤手当:28,000円
2)(非)駐車場代: 8,000円
3)課税駐車場代 : なし
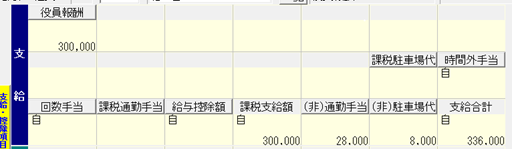
他のケースについては上記【参考】の国税庁Q&Aを参照し各項目の金額を算出してくだ
さい。