1.インボイス制度では、原則、適格請求書発行事業者以外の者からの課税仕入れについて
は、仕入税額控除を行うことはできません。ただし、制度開始後一定期間は、仕入税額相
当額の一定割合を仕入税額とみなして控除できる経過措置が設けられています。
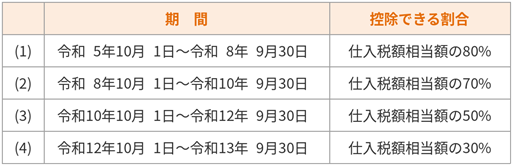
経過措置を適用できる期間は、次のとおりです。
2.SXでは、仕入伝票や支払伝票を入力する際に、仕入先の事業者登録番号の入力有無等
により消費税額の控除割合を自動判定しています。また、控除割合と商品マスターの設定
や伝票の入力内容等に基づき、課税区分を自動判定しています。仕入先が適格請求書発行
事業者の場合、仕入先の事業者登録番号を入力しないと、仕入税額とみなして控除できる
金額を正しく計算できません。
3.このため、適格請求書発行事業者の仕入先について適格請求書発行事業者の登録日以降
の伝票を入力する場合は、仕入先の事業者登録番号を入力する必要があります。仕入先の
事業者登録番号が通知されるまでは、当該伝票の入力をお待ちください。
※事業者登録番号なしで伝票を入力した場合、事業者登録番号の通知後、当該伝票を訂正し、
事業者登録番号を入力する必要があります。