1.インボイス制度では、原則、適格請求書発行事業者以外の者からの課税仕入れについて
は、仕入税額控除を行うことはできません。ただし、制度開始後一定期間は、仕入税額相
当額の一定割合を仕入税額とみなして控除できる経過措置が設けられています。
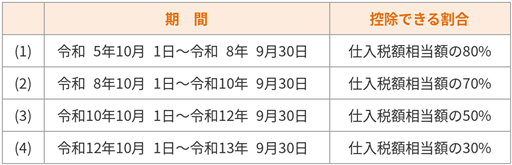
経過措置を適用できる期間は、次のとおりです。
2.SXの仕入伝票では、仕入先の事業者登録番号の入力有無により、適格請求書発行事業
者からの仕入か否かを自動判定しています。
(1) 事業者登録番号が入力されている場合
適格請求書発行事業者からの仕入と判断します。消費税額の全額が仕入税額控除の対象
となります。「控除割合」「消費税相当額」「本体価格」には次の内容が表示されます。
①控除割合 :「全額控除」が表示されます。
②消費税相当額:明細行の消費税額が表示されます。
③本体価格 :明細行の金額が表示されます。
(2) 事業者登録番号が入力されていない場合
免税事業者等からの仕入と判断します。この場合、「基準期間課税売上高が1億円以下
等」や「インボイス保存免除科目」の設定及び取引年月日(納品日)に基づき、控除割合
を自動判定します。「控除割合」「消費税相当額」「本体価格」には次の内容が表示され
ます。
①控除割合 :「全額控除」または期間に応じて上記1の表に記載の控除割合が表示さ
れます。
②消費税相当額:明細行の消費税額に対して控除割合を乗じた金額が表示されます。
③本体価格 :明細の税込み金額から消費税相当額を差し引いた金額が表示されます。
3.なお、課税仕入れに係る対価の返還の場合、控除割合は「基となる課税仕入れ」の控除
割合に基づき判断する必要があります。SXでは、「基となる課税仕入れ」の控除割合を
自動で判断できません。このため、仕入伝票における「値引」「返品」については、控除
割合を個別に選択してもらう必要があります。
※1 「基本情報」タブ-「消費税情報」メニューの税額経理区分が「税込み経理」の場合、
「消費税相当額」「本体価格」は表示されません。
※2 仕入伝票の入力画面の場合、「控除割合」(「値引」「返品」の場合を除く)「消費税
相当額」「本体価格」は表示されません。